
Decisão no Tema 1.348 encerra litígio de mais de uma década sobre a cobrança do imposto na transferência de imóveis para sociedades empresariais
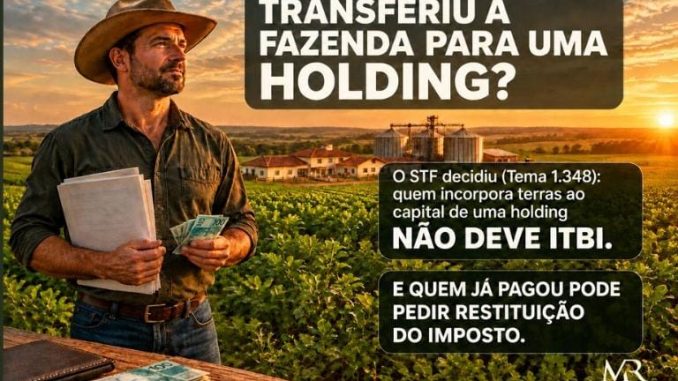
O Supremo Tribunal Federal concluiu, em 19 de outubro de 2026, o julgamento do RE 1.495.108/SP (Tema 1.348 da repercussão geral) e decidiu, por ampla maioria, que a imunidade do ITBI na integralização de capital social é incondicionada — ou seja, vale para qualquer empresa, inclusive aquelas cuja atividade principal é a compra e venda ou locação de imóveis.
O QUE ESTAVA EM DISCUSSÃO
A Constituição veda a cobrança de ITBI quando bens são incorporados ao patrimônio de uma empresa em realização de capital. O dispositivo, porém, trazia uma ressalva: a imunidade não se aplicaria quando a atividade preponderante da empresa fosse a compra e venda ou a locação de imóveis.
A dúvida era se essa exceção alcançava também a integralização de capital. No caso concreto, a empresa Alpha — P. Regitano e Perrone Administração de Bens Próprios Ltda. foi autuada pelo Município de São Paulo ao integralizar imóveis em seu capital, e o TJ/SP manteve a cobrança. Mais de 300 processos estavam sobrestados aguardando a decisão.
A TESE FIRMADA
O relator, ministro Edson Fachin, propôs a tese acompanhada pela maioria:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente à atividade preponderantemente imobiliária.”
O fundamento central é a distinção entre dois regimes: a realização de capital — o aporte do sócio em troca de participação societária —, que é imune sem restrições, e as reorganizações societárias (fusão, incorporação, cisão ou extinção), nas quais a ressalva da atividade imobiliária permanece.
O voto-vista do ministro Alexandre de Moraes foi decisivo para a formação da maioria. Ele afastou o argumento de que o risco de planejamentos abusivos justificaria a exclusão de todas as empresas imobiliárias. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino.
OS LIMITES DA DECISÃO
A imunidade não é ilimitada. Ela alcança apenas o valor do capital social integralizado — aportes excedentes, destinados a reservas, podem ser tributados. Além disso, a operação deve ser real e formalmente registrada, e os municípios mantêm o poder de fiscalizar simulação ou fraude.
IMPACTO NO AGRONEGÓCIO
Para o produtor rural, a decisão tem dois efeitos práticos. Primeiro, a transferência de imóveis rurais para holdings familiares ou empresariais — instrumento central de planejamento sucessório e proteção patrimonial — pode agora ser feita sem ITBI. Segundo, quem recolheu o imposto de forma irregular nos últimos cinco anos tem fundamento sólido para reaver o valor com correção monetária, mediante ação contra o município.
Especialistas recomendam atenção à eventual modulação dos efeitos da tese, que os Fiscos municipais deverão pleitear para restringi-la às operações futuras — o que torna a iniciativa tempestiva um fator relevante para quem busca a restituição.
Conteúdo meramente informativo. Cada operação exige análise específica do casoconcreto.
Escritório Marcio Roque Advogados, Especialista em agronegócio e defesa do produtor rural..